
Geografia, mercato e sussidi: ecco perché il “Verdi” di Parma non potrà mai copiare il modello dell’aeroporto umbro
Le dimissioni di Umberto Solimeno dalla guida dell’aeroporto di Perugia per assumere la direzione dello scalo di Parma — è il settimo cambio di manager alla guida di Sogeap da giugno 2024 — offrono l’occasione per un lucido confronto tra due realtà aeroportuali profondamente diverse.
Se abitate a Parma, è probabile che almeno una volta vi sia capitato di guardare verso l’aeroporto “Giuseppe Verdi” e di chiedervi perché uno scalo etichettato come “internazionale” sembri così poco affollato rispetto ai giganti che lo circondano. La verità, che molto raramente trova spazio nei discorsi ufficiali e sulla stampa locale, è inappellabile: il mercato lo ha relegato da oltre trent’anni a un ruolo del tutto marginale.
La causa non è imputabile alla sfortuna, bensì a un cortocircuito strutturale tra geografia, logiche di mercato e insostenibilità economica, tutti fattori a quanto pare mai considerati a sufficienza dai decisori dello scalo parmigiano.
Vedi Aeroporto di Parma: spuntano i bilanci 2024 e 2025, ma Sogeap tace sui conti dello scalo, Caos all’aeroporto di Parma: si è dimesso Michele Bufo.
Parma: un bacino d’utenza ipersaturo e “cannibalizzato”
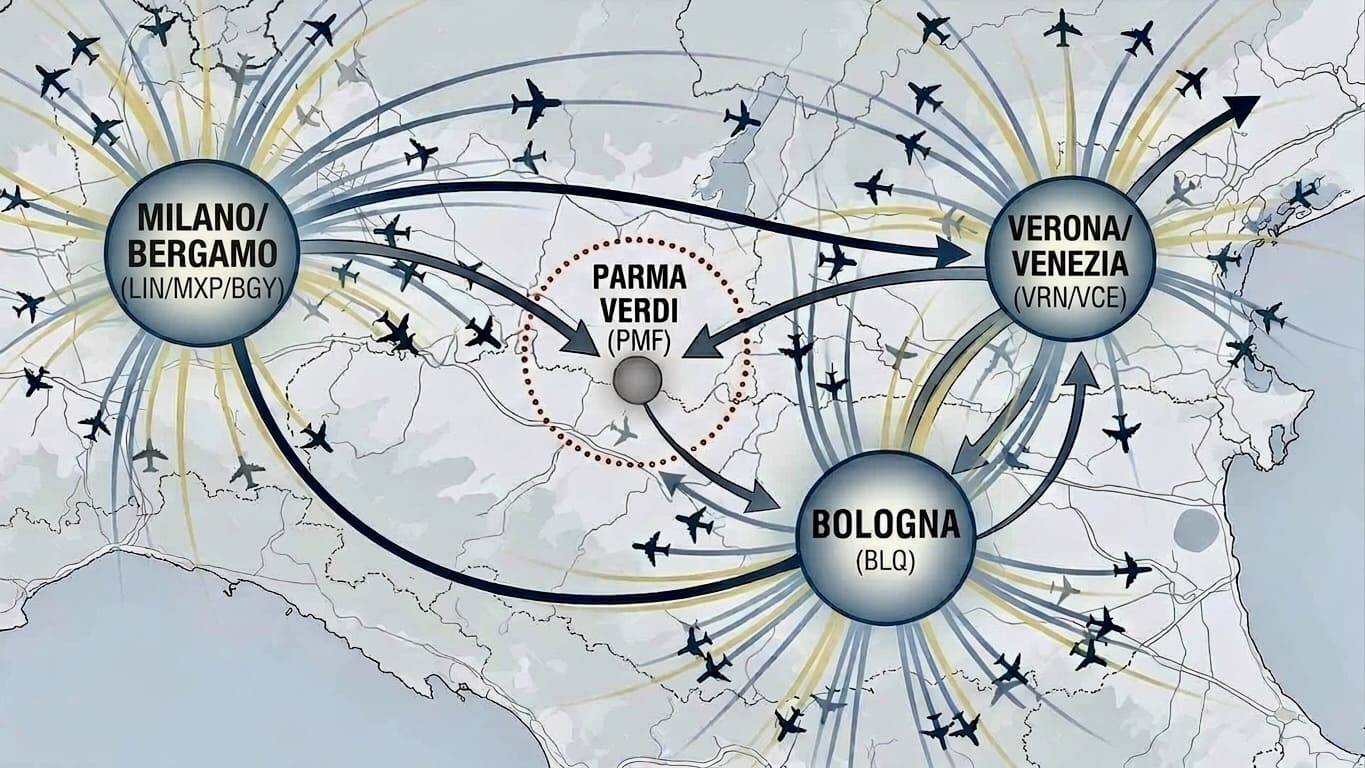
Per comprendere le ragioni dell’irrilevanza del “Verdi” bisogna applicare le categorie del marketing aeroportuale, a cominciare dal concetto di catchment area (bacino d’utenza). La città sorge al centro della Pianura Padana, una delle aree più interconnesse e con la più elevata densità di aeroporti d’Europa, un vantaggio territoriale che, paradossalmente, si trasforma in una condanna letale per lo scalo di Parma.
Nel raggio di un’ora d’auto o poco più, ci sono aeroporti molto più grandi e super-collegati come il “Marconi” di Bologna, Milano Linate e Malpensa, Bergamo e Verona, senza dimenticare scali come Venezia, Pisa e Firenze. A ciò si somma l’alta velocità ferroviaria: dalla stazione Mediopadana di Reggio Emilia si raggiungono Bologna o Milano nell’arco di mezz’ora.
In questo scenario, la catchment area dello scalo di Parma è completamente cannibalizzata: per una compagnia aerea, investire sul “Verdi” è privo di logica commerciale. Perché mai un vettore dovrebbe aprire rotte point-to-point da uno scalo con un bacino d’utenza ipersaturo e i cui (pochi) potenziali passeggeri si spostano comodamente verso hub in grado di offrire migliori economie di scala, volumi di decine di milioni di passeggeri e centinaia di destinazioni? Il risultato è un traffico irrisorio e frammentato, confinato a nicchie o stagionalità, incapace di attrarre i vettori e coprire gli ingenti costi operativi. Parma registra a malapena 144 mila passeggeri annui e costi operativi che superano di più del doppio i ricavi.
Vedi precedente analisi comparativa con lo scalo di Pescara La dura legge del marketing aeroportuale: perché il paragone tra Parma e Pescara non regge.
| AEROPORTO DI PARMA (SOGEAP S.P.A.) – RISULTATI ECONOMICI | |||
| Anno | Ricavi | Costi | Risultato Utile / Perdita |
| 2022 | € 3.286.187 | € 6.443.125 | € -3.208.282 perdita |
| 2023 | € 2.798.358 | € 7.732.754 | € -5.131.495 perdita |
| 2024 | € 2.799.957 | € 8.364.725 | € -5.929.988 perdita |
| 2025 | € 2.395.863 | € 7.212.592 | € -4.954.859 perdita |
| AEROPORTO DI PARMA (SOGEAP S.P.A.) – PASSEGGERI E DETTAGLIO RICAVI | |||||
| Anno | Passeggeri | Ricavi Totali | Ricavi Aviation | Ricavi Non-Aviation | Altri Ricavi & Contributi C/Esercizio |
| 2022 | 116.720 | € 3.286.187 | € 1.884.178 | € 551.696 | € 850.313 |
| 2023 | 134.088 | € 2.798.358 | € 2.013.977 | € 653.363 | € 131.018 |
| 2024 | 133.757 | € 2.799.957 | € 2.092.092 | € 707.865 | |
| 2025 | 144.560 | € 2.395.863 | € 2.137.189 | € 258.674 | |
Ricavi Non-Aviation: Sub-concessioni commerciali (retail, food & beverage, car rental), Parcheggi e mobilità, Servizio carburante (fueling), Spazi pubblicitari, Locazioni di fabbricati e spazi operativi, Servizi premium (sale VIP, Fast Track).
Perugia: azionariato pubblico e monopolio territoriale
La condizione di partenza di Perugia è alquanto diversa da quella di Parma: un elevato isolamento geografico, l’assenza di grandi scali concorrenti nelle vicinanze e una viabilità incomparabilmente più complessa. Sfruttando questo vero e proprio monopolio territoriale, lo scalo è diventato la porta di accesso (gateway) dell’Umbria puntando su accordi milionari di co-marketing con i vettori low-cost come Ryanair e Wizz Air, alimentati da iniezioni costanti di risorse pubbliche da parte della Regione e degli enti locali che sono gli azionisti della società di gestione.
I dati parlano chiaro: senza le sovvenzioni destinate a coprire i contributi ai vettori e i costi operativi, la gestione perugina, con gli attuali 620 mila passeggeri annui, registrerebbe perdite strutturali stimate intorno ai 5,5 milioni di euro all’anno invece di un risicato utile.
Grazie a questo modello iper-sussidiato e al vantaggio del monopolio territoriale, Perugia riesce a gestire volumi significativi, trainata da un flusso turistico internazionale attratto da un brand globale fortissimo: “Perugia, Assisi e gli altri tesori dell’Umbria”. Parma, al contrario, non può replicare una simile strategia. Non possiede un marchio turistico globale di pari livello, si trova al centro di un’area molto ben collegata e satura di aeroporti molto più grandi ed efficienti ed essendo il gestore una piccola società privata non dispone delle risorse finanziarie per competere con i grandi scali circostanti, né può contare sul paracadute degli ingenti sussidi in conto esercizio che tengono in vita lo scalo umbro.
| AEROPORTO DI PERUGIA (SASE S.P.A.) – RISULTATI ECONOMICI | |||
| Anno | Ricavi | Costi | Risultato Utile / Perdita |
| 2022 | € 10.000.392 | € 9.539.197 | € 444.128 utile |
| 2023 | € 11.316.596 | € 11.093.062 | € 178.076 utile |
| 2024 | € 11.782.581 | € 12.224.062 | € -313.463 perdita |
| 2025 | € 13.266.702 | € 13.218.398 | € 10.106 utile |
| AEROPORTO DI PERUGIA (SASE S.P.A.) – PASSEGGERI E DETTAGLIO RICAVI | |||||
| Anno | Passeggeri | Ricavi Totali | Ricavi Aviation | Ricavi Non-Aviation | Altri Ricavi & Contributi C/Esercizio |
| 2022 | 369.222 | € 10.000.392 | € 2.977.959 | € 1.305.535 | € 5.716.898 |
| 2023 | 532.478 | € 11.316.596 | € 4.099.510 | € 1.670.653 | € 5.546.432 |
| 2024 | 534.210 | € 11.782.581 | € 4.164.022 | € 2.021.461 | € 5.597.098 |
| 2025 | 620.420 | € 13.266.702 | € 4.794.017 | € 2.416.621 | € 6.056.064 |
Ricavi Non-Aviation: Sub-concessioni commerciali (retail, food & beverage, car rental), Parcheggi e mobilità, Servizio carburante (fueling), Spazi pubblicitari, Locazioni di fabbricati e spazi operativi, Servizi premium (sale VIP, Fast Track).
Trent’anni di esercizi in perdita e volumi irrisori: a Parma si continua a inseguire un sogno fuori scala
Il “Verdi” si trascina in una condizione di grave sofferenza finanziaria da oltre tre decenni: sono 93 milioni di perdite complessive negli ultimi 33 bilanci e oltre 75 milioni di sussidi pubblici già inghiottiti. Privo di un bacino di utenza significativo e soffocato dai vicini grandi hub, lo scalo non è in grado di sopravvivere autonomamente senza continue iniezioni di capitali.
Continuare a inseguire la narrazione di un imminente e miracoloso “rilancio” significa ignorare la realtà dei numeri, del mercato, della geografia del territorio e dello stringente quadro normativo che vieta o limita fortemente i sussidi pubblici in conto esercizio per le società di gestione a controllo privato. A Parma l’aeroporto esiste, ma la sua storia più che trentennale dimostra che la coperta è troppo corta. I grandi scali vicini l’hanno già tirata interamente dalla loro parte e i vettori non si muovono senza la certezza di quegli standard di remuneratività che il “Verdi” non è in grado di offrire.